Domain stellen-hannover.de kaufen?
Wir ziehen mit dem Projekt
stellen-hannover.de um.
Sind Sie am Kauf der Domain
stellen-hannover.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stellen-hannover.de kaufen?
Welche Rechtsschutzversicherung beim Hauskauf?
Welche Rechtsschutzversicherung beim Hauskauf? Es ist ratsam, eine Rechtsschutzversicherung abzuschließen, die speziell auf Immobilienrechtsschutz ausgerichtet ist. Diese Versicherung bietet Schutz bei Streitigkeiten im Zusammenhang mit dem Hauskauf, wie z.B. Mängel am Haus oder Vertragsstreitigkeiten. Es ist wichtig, die genauen Leistungen und Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass sie ausreichend Schutz bietet. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Rechtsschutzversicherung für den Hauskauf zu finden. **
Warum Notar beim Hauskauf?
Ein Notar ist beim Hauskauf erforderlich, um die rechtliche Sicherheit aller beteiligten Parteien zu gewährleisten. Der Notar überprüft den Kaufvertrag, stellt sicher, dass alle rechtlichen Voraussetzungen erfüllt sind und berät die Käufer und Verkäufer über ihre Rechte und Pflichten. Darüber hinaus sorgt der Notar dafür, dass die Eigentumsübertragung korrekt im Grundbuch eingetragen wird, was für die rechtliche Wirksamkeit des Kaufs entscheidend ist. Letztendlich dient die Anwesenheit eines Notars beim Hauskauf dazu, mögliche rechtliche Probleme zu vermeiden und einen reibungslosen Ablauf des Kaufprozesses zu gewährleisten. **
Ähnliche Suchbegriffe für Hauskauf
Top-Angebote
Produkte zum Begriff Hauskauf:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
-
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
-
Warum Vorvertrag beim Hauskauf?
Ein Vorvertrag beim Hauskauf dient dazu, die Absicht beider Parteien, das Haus zu verkaufen bzw. zu kaufen, verbindlich festzuhalten. Dies schafft Rechtssicherheit und verhindert Missverständnisse oder Rückzieher. Zudem können im Vorvertrag wichtige Details wie Kaufpreis, Zahlungsmodalitäten und Übergabetermin festgelegt werden. Der Vorvertrag gibt beiden Parteien die Möglichkeit, sich rechtlich abzusichern und sich auf die weiteren Schritte des Hauskaufs vorzubereiten. Letztendlich bietet der Vorvertrag eine verlässliche Basis für den späteren notariellen Kaufvertrag. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
Welche Unterlagen Hauskauf Notar?
Welche Unterlagen werden für den Hauskauf beim Notar benötigt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel ob es sich um einen Neubau oder eine Bestandsimmobilie handelt. In der Regel werden jedoch Unterlagen wie der Kaufvertrag, Grundbuchauszug, Flurkarte, Wohnflächenberechnung, Energieausweis und gegebenenfalls Bauzeichnungen benötigt. Es ist ratsam, sich frühzeitig mit dem Notar in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig zusammenzustellen. **
Top-Angebote
Produkte zum Begriff Hauskauf:
-
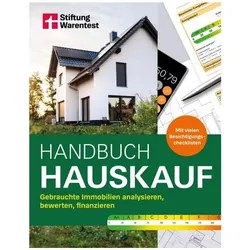
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung beim Hauskauf?
Welche Rechtsschutzversicherung beim Hauskauf? Es ist ratsam, eine Rechtsschutzversicherung abzuschließen, die speziell auf Immobilienrechtsschutz ausgerichtet ist. Diese Versicherung bietet Schutz bei Streitigkeiten im Zusammenhang mit dem Hauskauf, wie z.B. Mängel am Haus oder Vertragsstreitigkeiten. Es ist wichtig, die genauen Leistungen und Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass sie ausreichend Schutz bietet. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Rechtsschutzversicherung für den Hauskauf zu finden. **
-
Warum Notar beim Hauskauf?
Ein Notar ist beim Hauskauf erforderlich, um die rechtliche Sicherheit aller beteiligten Parteien zu gewährleisten. Der Notar überprüft den Kaufvertrag, stellt sicher, dass alle rechtlichen Voraussetzungen erfüllt sind und berät die Käufer und Verkäufer über ihre Rechte und Pflichten. Darüber hinaus sorgt der Notar dafür, dass die Eigentumsübertragung korrekt im Grundbuch eingetragen wird, was für die rechtliche Wirksamkeit des Kaufs entscheidend ist. Letztendlich dient die Anwesenheit eines Notars beim Hauskauf dazu, mögliche rechtliche Probleme zu vermeiden und einen reibungslosen Ablauf des Kaufprozesses zu gewährleisten. **
-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
-
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
Ähnliche Suchbegriffe für Hauskauf
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermittlung als Entzweiung, Fachbücher von Alfred Sch�ferEs sind mögliche und variable Kontexte, Gesichtspunkte oder narrative Rahmungen, in deren Licht etwas als wirklich, vernünftig oder wahr erscheint. Und trotz sozialer oder wissenschaftlicher Stabilisierungsversuche gibt es unter modernen Voraussetzungen kein letztes Kriterium mehr, um wahre von unwahren, adäquate von inadäquaten, richtige von falschen Kriterien für alle verbindlich zu unterscheiden. Die moderne Kontingenz der Kriterien konfrontiert mit unauflösbaren Begründungsproblemen. Diese betreffen nicht nur Fragen unseres Selbstverständnisses oder der sozialen Beziehungen, sondern auch Fragen nach der Bedeutsamkeit unseres Wissens über die Welt. Die Unausweichlichkeit und die Unauflösbarkeit dieser Fragen bestimmen die Philosophie Gerhard Gamms. Sie verweist auf die Unbestimmbarkeit der Subjektivität und auf die Grenzen einer sozialen Verständigung über das ethisch und rational Begründbare. Im Vergleich zu anderen Herangehensweisen, die ebenfalls Verhältnisse von Reflexivität und Kontingenz, von Sozialität und Singularität, von alltäglichem und wissenschaftlichem Wissen oder von Engagement und Begründung verhandeln, versuchen die Analysen Gamms zugleich die Möglichkeiten und Praktiken auszumachen, die ein widersprüchliches Verhältnis von Einheit und Trennung, von sozialer Integration und Entzweiung, von Begründung und Abgründigkeit vorstellbar und lebbar machen. Die Frage nach den Bedingungen einer sozialen Integration, die zugleich deren systematische Grenzen einbezieht, ist ein zentrales Thema der modernen bildungstheoretischen Reflexion. Die Philosophie Gamms erscheint hier bedeutsam, weil sie von den Grenzen einer zugleich notwendigen und kontingenten Begründbarkeit her denkt. Zugleich analysiert sie Praktiken des Umgangs, des Denkens und Urteilens, die einem Ethos der Vernunftkritik verpflichtet sind.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Vorvertrag beim Hauskauf?
Ein Vorvertrag beim Hauskauf dient dazu, die Absicht beider Parteien, das Haus zu verkaufen bzw. zu kaufen, verbindlich festzuhalten. Dies schafft Rechtssicherheit und verhindert Missverständnisse oder Rückzieher. Zudem können im Vorvertrag wichtige Details wie Kaufpreis, Zahlungsmodalitäten und Übergabetermin festgelegt werden. Der Vorvertrag gibt beiden Parteien die Möglichkeit, sich rechtlich abzusichern und sich auf die weiteren Schritte des Hauskaufs vorzubereiten. Letztendlich bietet der Vorvertrag eine verlässliche Basis für den späteren notariellen Kaufvertrag. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Welche Unterlagen Hauskauf Notar?
Welche Unterlagen werden für den Hauskauf beim Notar benötigt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel ob es sich um einen Neubau oder eine Bestandsimmobilie handelt. In der Regel werden jedoch Unterlagen wie der Kaufvertrag, Grundbuchauszug, Flurkarte, Wohnflächenberechnung, Energieausweis und gegebenenfalls Bauzeichnungen benötigt. Es ist ratsam, sich frühzeitig mit dem Notar in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig zusammenzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.